Der deutliche Marktrückgang am 5. November 2026 hat in drei regelbasierten Ansätzen Ausstiege ausgelöst. Betroffen waren zwei NASDAQ-Positionen sowie der laufende Monatsultimo-Trade im S&P 500.
Die Positionen wurden entsprechend ihrer jeweiligen Regeln geschlossen. Die Verluste werden dabei nicht nachträglich geglättet oder ausgeblendet, sondern als Bestandteil des systematischen Prozesses dokumentiert.
RSI-Wochenstrategie: NASDAQ
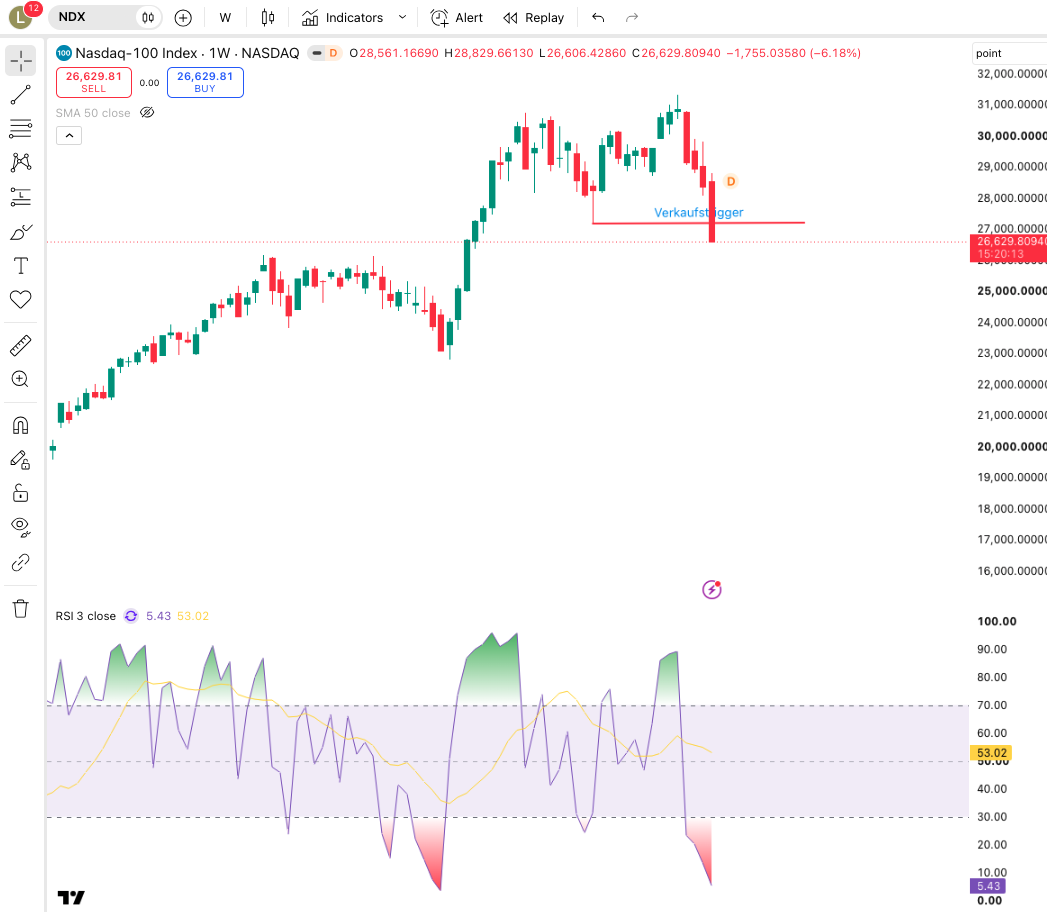
In der RSI-Wochenstrategie wurde die NASDAQ-Position geschlossen, nachdem der Markt das letzte charttechnische Tief unterschritten hatte, das während der vorherigen überverkauften RSI-Phase entstanden war. Damit war der regelbasierte Verkaufstrigger erreicht.
Ergebnis der geschlossenen Position: −18,25 %
SMA-200-Trendfolge: NASDAQ
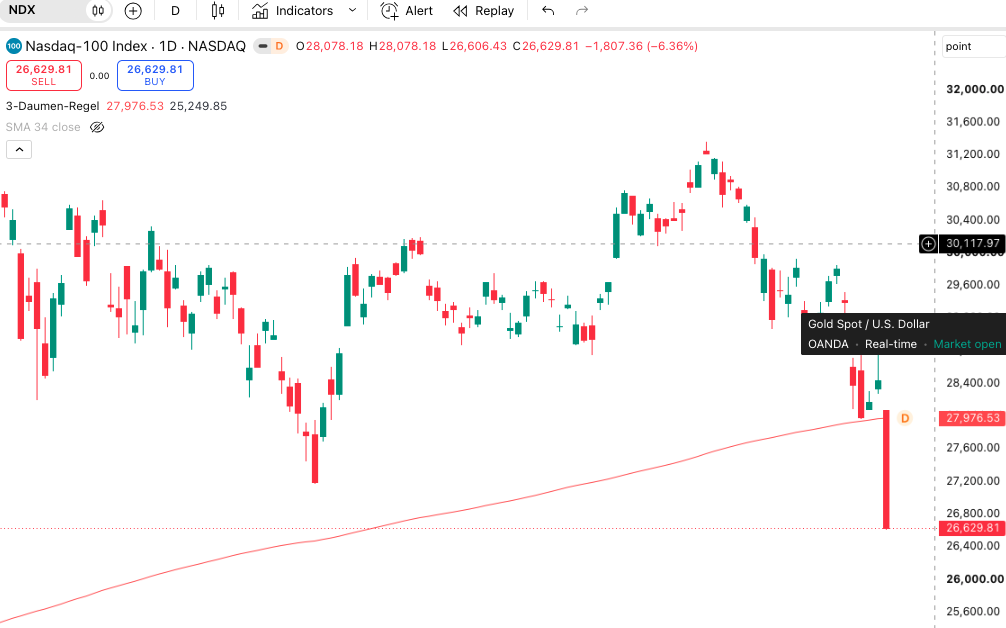
Auch die SMA-200-Trendfolge erzeugte im NASDAQ ein Verkaufssignal. Der Index schloss unter seinem SMA 200 und erfüllte damit die regelgebundene Ausstiegsbedingung der langfristigen Trendstrategie.
Ergebnis der geschlossenen Position: −21,7 %
Saisonale Investmentstrategie: Monatsultimo
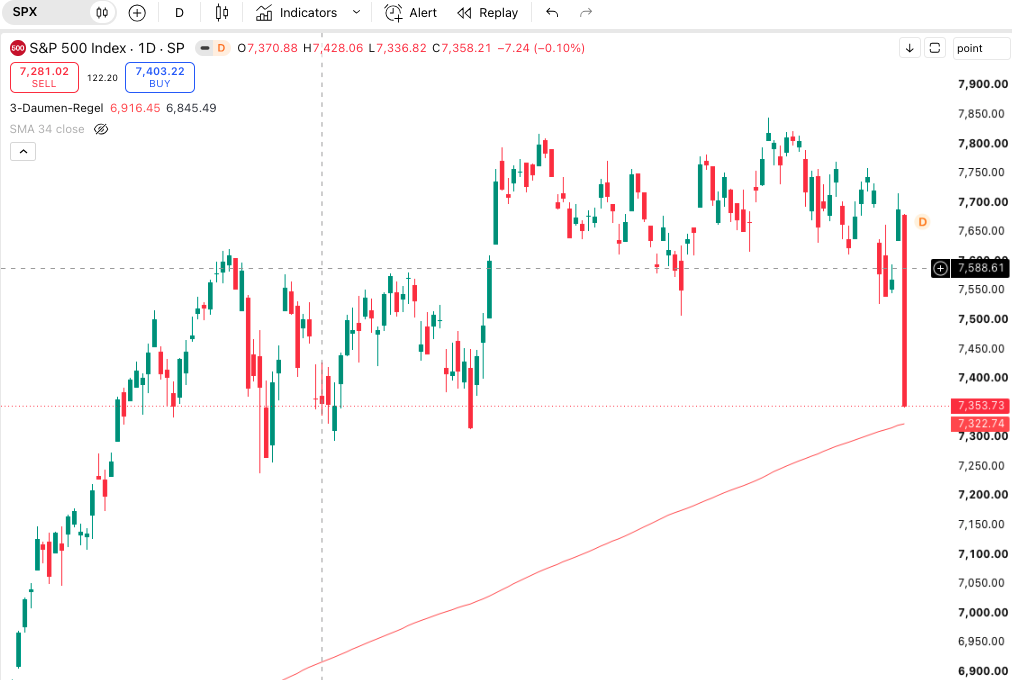
Der Monatsultimo-Trade im S&P 500 wurde ebenfalls vom Rückgang erfasst. Der Ausstieg erfolgte gemäß dem fest definierten Zeitfenster der saisonalen Investmentstrategie. Anders als bei den beiden NASDAQ-Positionen war hier somit kein technischer Trend- oder Stop-Trigger ausschlaggebend.
Ergebnis der geschlossenen Position: −10,7 %
Einordnung
Die drei Verluste zeigen, dass unterschiedliche Strategien in starken Marktbewegungen gleichzeitig unter Druck geraten können. Die Ausstiegslogik unterscheidet sich dennoch: Die RSI-Wochenstrategie reagierte auf einen charttechnischen Trigger, die SMA-200-Trendfolge auf den Bruch des langfristigen Durchschnitts und die saisonale Strategie auf das Ende ihres Kalenderfensters.
Ein regelbasiertes Vorgehen verhindert einzelne Verlusttrades nicht. Es legt jedoch bereits vor dem Einstieg fest, unter welchen Bedingungen eine Position wieder geschlossen wird.